Introducción
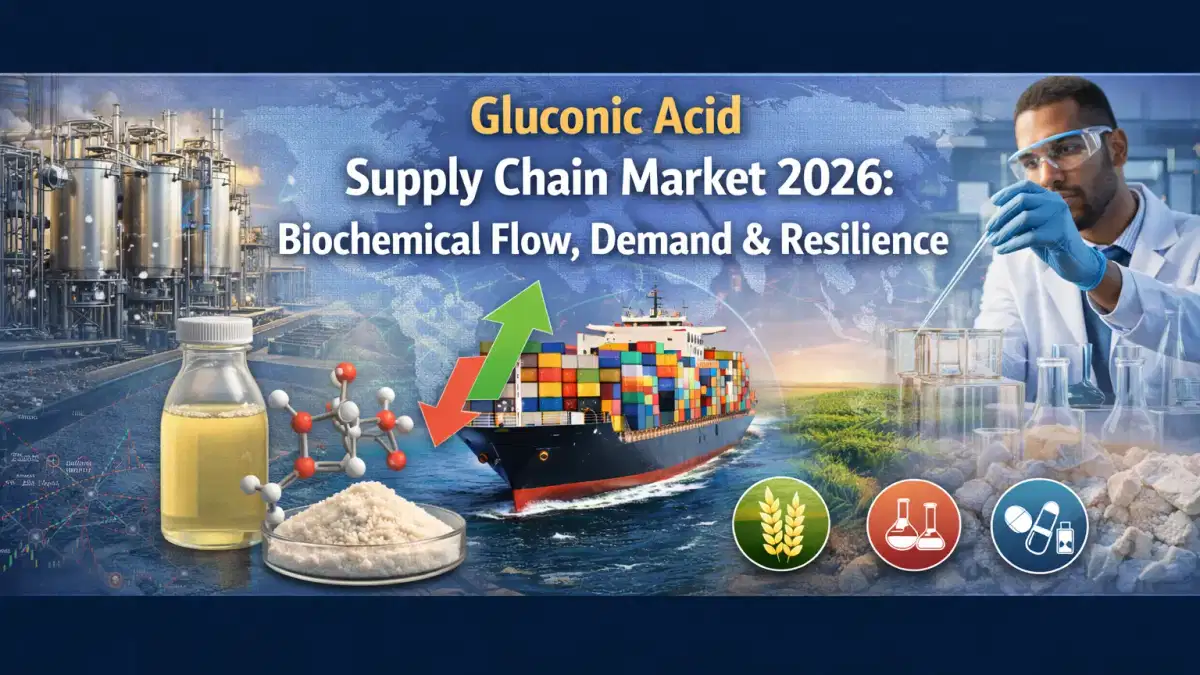
La cadena mundial de suministro de ácido glucónico en 2026 está determinada por la convergencia del escalamiento de la biotecnología, la sensibilidad a las materias primas y la aceleración de la demanda industrial. Como ácido orgánico de base biológica que se obtiene principalmente a través de la oxidación y fermentación de la glucosa, el ácido glucónico ha dejado de ser un uso especializado para convertirse en un insumo de importancia estratégica para los productos químicos de construcción, los productos farmacéuticos y el procesamiento de alimentos. La expansión del mercado se basa en la creciente demanda de agentes quelantes ecológicos y soluciones industriales biodegradables, lo que refuerza su relevancia en múltiples cadenas de valor. Las previsiones recientes del sector indican un crecimiento constante impulsado por las aplicaciones de productos químicos especializados y en la construcción, en particular el gluconato de sodio, que sigue siendo el derivado dominante en el uso
industrial.Concentración de producción impulsada por la fermentación
Una característica definitoria de la cadena de suministro del ácido glucónico es su dependencia de los sistemas de producción basados en la fermentación, que requieren condiciones microbianas y niveles de oxigenación estrictamente controlados. Esto crea un panorama de fabricación estructuralmente concentrado, dominado por productores establecidos con capacidades avanzadas de bioprocesamiento. La alta intensidad de capital y las barreras técnicas limitan la entrada de nuevos proveedores, lo que refuerza la consolidación de los proveedores en Europa y Asia. Como resultado, los compradores mundiales dependen en gran medida de un pequeño grupo de productores integrados capaces de mantener una calidad de rendimiento constante y una infraestructura de fermentación escalable. Esta concentración introduce tanto eficiencia como vulnerabilidad, especialmente cuando las perturbaciones regionales afectan a los principales centros de producción
.Volatilidad de las materias primas y dependencia de las materias primas
En el nivel inicial, la cadena de suministro es muy sensible a los precios de las materias primas derivadas de la glucosa y el maíz. Dado que la glucosa puede representar la mayoría de los costos de producción, las fluctuaciones de los productos agrícolas influyen directamente en la estabilidad de los precios del ácido glucónico. Los insumos energéticos intensifican aún más la exposición a los costos, especialmente en las etapas de fermentación, cristalización y secado. En 2026, los fabricantes adoptarán cada vez más estrategias de integración de materias primas y contratos de abastecimiento agrícola a largo plazo para mitigar la volatilidad. Sin embargo, la inestabilidad del mercado mundial de cereales sigue creando incertidumbre en los precios, lo que repercute en las decisiones de adquisición posteriores de los usuarios industriales.
Regionalización de los flujos manufactureros y comerciales
La incertidumbre geopolítica y las interrupciones logísticas están acelerando el cambio estructural hacia la producción regionalizada. En lugar de depender de las exportaciones a larga distancia, los fabricantes están creando clústeres de producción localizados más cerca de los centros de demanda de Asia Pacífico, Europa y Norteamérica. Este cambio reduce la exposición al transporte de mercancías y mejora la resiliencia frente a la congestión portuaria y las fluctuaciones de las políticas comerciales. Los analistas del sector señalan que la localización de la cadena de suministro se está convirtiendo en una ventaja competitiva fundamental, especialmente para las empresas que prestan servicios en los sectores de la construcción y el tratamiento del agua, donde la capacidad de respuesta a la demanda es fundamental
.Presiones de demanda de uso final en todos los sectores
Lademanda descendente continúa diversificándose, lo que refuerza la complejidad de la cadena de suministro. La construcción sigue siendo el segmento de mayor consumo debido al papel del gluconato de sodio en los aditivos para concreto, mientras que las industrias farmacéutica y alimentaria impulsan la demanda de calidades de alta pureza. Las aplicaciones de limpieza industrial y tratamiento de agua aumentan aún más la intensidad de uso. Esta base de demanda multisectorial ejerce una presión continua sobre los productores para que mantengan una producción uniforme según el grado de producción, lo que obliga a coordinar más estrechamente la programación de la producción y los requisitos de los usuarios finales
.Conclusión
La cadena de suministro de ácido glucónico en 2026 refleja un ecosistema maduro pero en evolución definido por la dependencia de la biotecnología, la exposición a los productos básicos y la regionalización estratégica. A medida que las industrias dan cada vez más prioridad a los insumos químicos sostenibles, se espera que la estabilidad de la demanda se fortalezca, aun cuando persista la volatilidad en las fases iniciales. Las empresas que puedan integrar la agilidad de la producción con las redes de distribución localizadas obtendrán una ventaja estructural en este entorno competitivo
.En este contexto, la confiabilidad del abastecimiento y la consistencia técnica se están convirtiendo en factores decisivos para los compradores globales. Tradeasia International sigue posicionándose como un proveedor de soluciones globales fiable, que apoya a los socios industriales ofreciéndoles un acceso simplificado a las adquisiciones, redes de abastecimiento diversificadas y una coordinación eficaz de la cadena de suministro en los principales mercados químicos
.Fuentes
- https://www.360iresearch.com/library/intelligence/gluconic-acid
- https://www.giiresearch.com/report/ires2008472-gluconic-acid-market-by-type-grade-source-form.html