Introducción
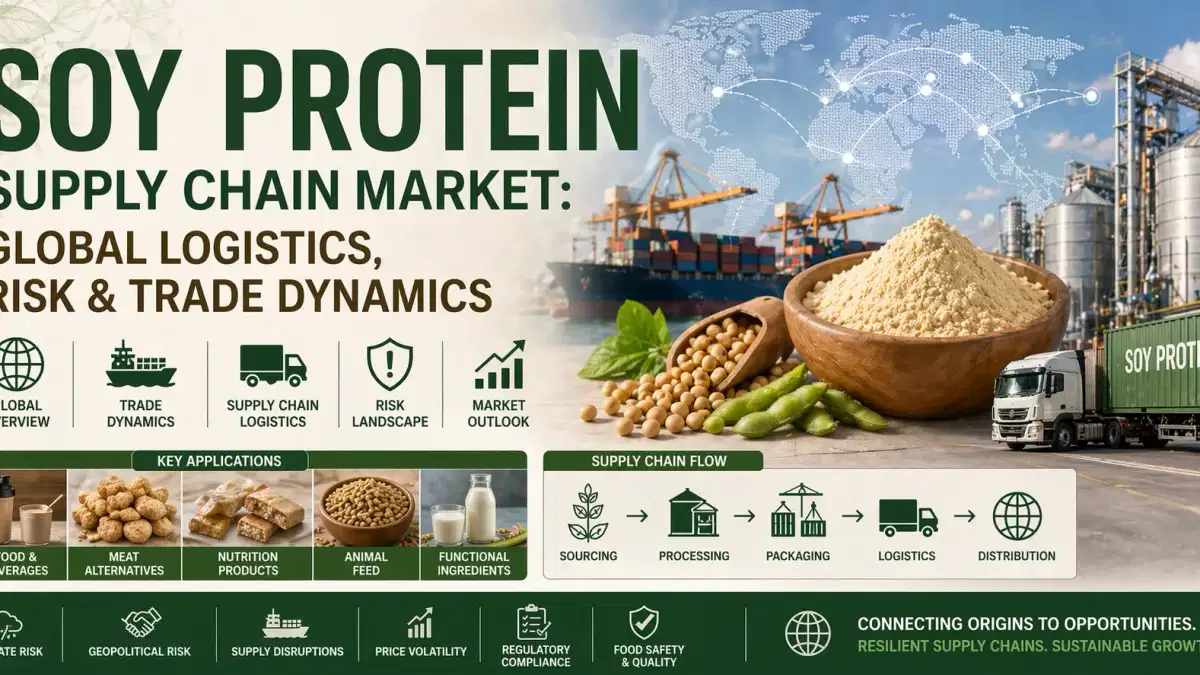
En 2026, la cadena de suministro de proteína de soja se ha convertido en uno de los corredores más sensibles desde el punto de vista estratégico del panorama mundial de los productos agrícolas. A medida que la demanda de proteínas de origen vegetal continúa expandiéndose en las industrias de alimentos, bebidas y piensos, la cadena de suministro subyacente se está remodelando debido a la volatilidad geopolítica, los cuellos de botella logísticos y la intensificación de los requisitos de sostenibilidad. El resultado es un mercado en el que la estrategia de compras ya no se centra solo en la competitividad de los precios, sino en la resiliencia, la trazabilidad y la continuidad
del suministro.Las valoraciones de la industria muestran que la proteína de soja sigue siendo un sector multimillonario, impulsado por su papel dominante en las dietas basadas en plantas y los sistemas de nutrición industrial. Sin embargo, el transporte físico de la soja y sus derivados, como el concentrado y el aislado de proteína de soja, está cada vez más fragmentado en las rutas mundiales, lo que requiere una organización sofisticada de la cadena
de suministro.Fragmentación geopolítica de los flujos comerciales de la soja
La primera presión que define la cadena de suministro de 2026 es la fragmentación geopolítica. El abastecimiento de soja se ha diversificado cada vez más a medida que los principales importadores reducen la dependencia de los proveedores de origen único. Los ajustes en curso de China en las estrategias de abastecimiento de piensos y proteínas ilustran este cambio, ya que explora insumos proteicos alternativos y reduce la exposición a la volatilidad externa
de la soja.Esta fragmentación ha creado un entorno de abastecimiento multipolar en el que Brasil, los Estados Unidos y los productores emergentes de América del Sur compiten por contratos a largo plazo con procesadores de Asia y Europa. Para los fabricantes de proteína de soja, esto significa que la adquisición es ahora un acto de equilibrio geopolítico, que requiere estrategias de cobertura que tengan en cuenta los orígenes, las monedas y
las rutas marítimas. Lapresión de los costos logísticos y la reconfiguración del flete
La segunda transformación importante radica en la inflación de los costos logísticos y la reestructuración de las rutas. Las cadenas de suministro de proteína de soja dependen en gran medida del transporte marítimo, el transporte terrestre por carretera y la conectividad ferroviaria, todos los cuales se han enfrentado a una congestión persistente y a limitaciones de capacidad en los últimos años
.A pesar de que la capacidad de producción se mantiene relativamente estable, la eficiencia de las exportaciones se ve limitada por los retrasos en los puertos y la fluctuación de la disponibilidad de contenedores. Esto crea un desajuste estructural cuando existe suministro, pero la entrega puntual se convierte en el factor limitante. Como resultado, los costos de desembarque de los ingredientes de proteína de soja dependen cada vez más de las primas logísticas y no únicamente de los precios de las materias primas
.En la práctica, los compradores ahora dan prioridad a los proveedores con un control logístico integrado, acceso a varios puertos y capacidades de envío consolidadas para reducir la exposición a la volatilidad en los tiempos de tránsito y las tarifas de flete.
La trazabilidad, el cumplimiento y las cadenas de suministro impulsadas por los criterios ESG
Un tercer factor fundamental en 2026 es la creciente aplicación del cumplimiento de las normas en materia de trazabilidad y sostenibilidad. Los marcos regulatorios de Europa y partes de Asia están impulsando una transparencia total en lo que respecta al origen de la soja, los métodos de procesamiento y la notificación de la huella de carbono. Esto está alterando radicalmente la forma en que se estructuran las cadenas de suministro de proteína de soja
.Ahora se exige a los procesadores que mantengan sistemas de trazabilidad digital que rastreen la soja desde el abastecimiento a nivel de granja hasta la producción final de los ingredientes. Este cambio aumenta la complejidad administrativa, pero también crea una diferenciación competitiva para los proveedores que pueden certificar
las prácticas de abastecimiento sostenibles.Al mismo tiempo, las expectativas en materia de ESG de los fabricantes multinacionales de alimentos están reforzando la demanda de soja verificada sin OGM y libre de deforestación, lo que endurece aún más los estándares de calificación de los proveedores en toda la cadena mundial.
Los modelos de digitalización y contratación reconfiguran las adquisiciones
La cuarta transformación estratégica es la digitalización del diseño de las adquisiciones y los contratos. Los contratos tradicionales de volumen fijo se sustituyen cada vez más por modelos de abastecimiento flexibles y basados en datos. Las herramientas de análisis predictivo ahora permiten a los compradores anticipar las fluctuaciones de los precios de la soja, las interrupciones del transporte y
las restricciones de disponibilidad estacionales.Las plataformas digitales también permiten una coordinación más estrecha entre las trituradoras, los procesadores de proteínas y los usuarios finales, lo que reduce las ineficiencias en las cadenas de suministro de varios niveles. Este cambio es particularmente importante en los mercados de concentrados y aislados de proteína de soja, donde un control estricto de las especificaciones es esencial para la consistencia de la formulación de los alimentos
.El resultado es un ecosistema más integrado en el que las decisiones de adquisición se optimizan continuamente en lugar de limitarse a acuerdos anuales estáticos.
Conclusión
La cadena de suministro de proteína de soja en 2026 refleja una transformación más amplia en los sistemas agroindustriales mundiales, donde la resiliencia, el cumplimiento y la inteligencia logística son tan críticos como la disponibilidad de la materia prima. A medida que persista la volatilidad en las rutas comerciales y se endurezcan los marcos regulatorios, las empresas que inviertan en un abastecimiento diversificado y en una capacidad logística integrada estarán en mejores condiciones para mantener la continuidad
y la estabilidad de los márgenes.En este panorama en evolución, Tradeasia International continúa operando como un proveedor de soluciones globales que apoya a los compradores industriales con el abastecimiento integral, la coordinación logística y la gestión de riesgos de la cadena de suministro. Al unir los mercados de origen con las industrias de uso final, permite un acceso más predecible a los ingredientes de proteína de soja, incluso en medio de las perturbaciones estructurales
del mercado.Para las empresas que se enfrentan a este complejo entorno, alinearse con socios comerciales experimentados está dejando de ser una opción para convertirse en una necesidad estratégica para garantizar el suministro a largo plazo.